
주식 · 국내
‘확실한 성장주 찾기 어렵다’…삼성E&A 목표가 8만4000원 상향
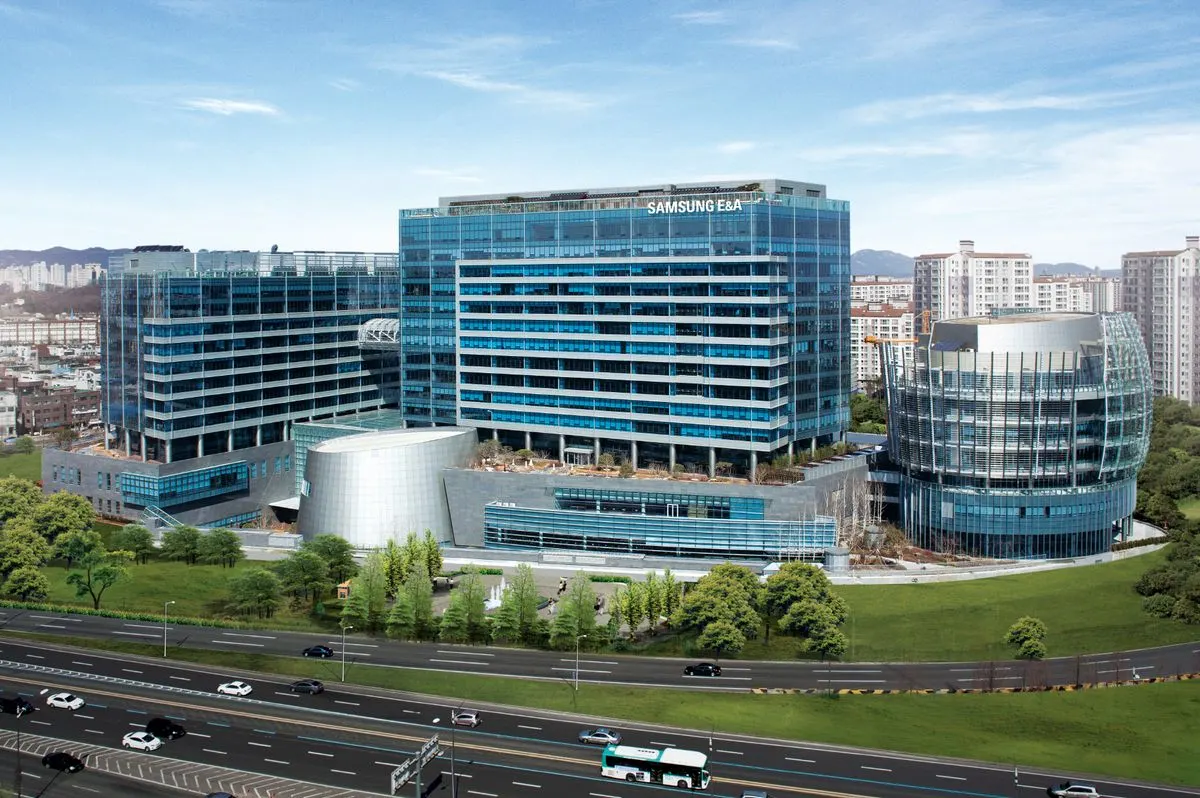
삼성E&A의 3분기 영업이익은 5006억원으로 전년 동기 대비 183.6% 늘었다. 매출액은 2조9000억원으로 45.8% 증가했다. 영업이익은 컨센서스 2520억원을 대폭 웃돈 것으로 나타났다.
한화투자증권은 23일 삼성E&A의 이익 성장세가 이어질 것으로 보며 투자의견 '매수'를 유지했다. 목표주가는 기존 7만원에서 8만4000원으로 상향 조정했다.
출처 1개경제지단일 출처단일 출처
출처 1곳 자세히 보기
한화투자증권 분석 인용, 3분기 영업이익 183.6% 증가와 목표주가 상향 강조
주장
단일 출처가 제기한, 교차 확인 전 주장
한화투자증권, 23일 삼성E&A 목표주가 기존 7만원에서 8만4000원으로 상향 조정 — 파이낸셜뉴스 증권
한화투자증권, 삼성E&A 투자의견 '매수' 유지 — 파이낸셜뉴스 증권
한화투자증권, 삼성E&A 이익 성장세 지속 전망 근거로 제시 — 파이낸셜뉴스 증권
삼성E&A 3분기 매출액 2조9000억원, 전년 동기 대비 45.8% 증가 — 파이낸셜뉴스 증권
삼성E&A 3분기 영업이익 5006억원, 전년 동기 대비 183.6% 증가 — 파이낸셜뉴스 증권
삼성E&A 3분기 영업이익, 컨센서스 2520억원 대폭 상회 — 파이낸셜뉴스 증권
빠진 관점
아직 확인되지 않았거나 보도에서 빠진 관점
한화투자증권 외 다른 증권사의 목표주가와 투자의견 비교 부재
삼성E&A 3분기 실적 공시 원문 확인 부재
영업이익 컨센서스 대비 상회 폭 수치 미확인(발췌 중단)
목표주가 산출 근거와 밸류에이션 방식 미제공
이런 정리를 매일 아침 메일로
댓글
회원 없이도 댓글 작성 가능 · 작성자 책임 · 권리침해 시 즉시 임시조치