
SK하이닉스 목표가 상향…BNK 165만원·유안타 370만원
BNK투자증권은 국내 증권사 가운데 SK하이닉스 목표주가를 가장 낮게 제시했던 곳으로, 기존 목표주가는 148만원이었다.
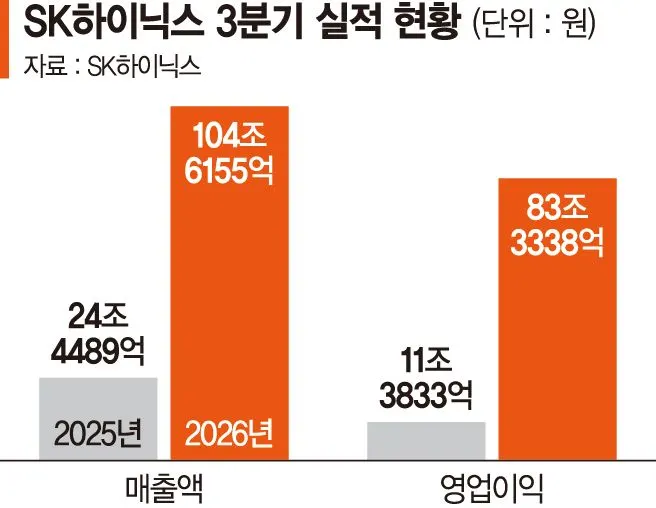
유안타증권은 SK하이닉스의 4분기 영업이익이 118조원을 넘어설 것으로 전망하며 목표주가를 330만원에서 370만원으로 12.1% 올렸다. 투자의견은 '매수'를 유지했다. 국내 증권사 가운데 SK하이닉스 목표주가를 가장 낮게 제시했던 BNK투자증권도 실적 개선을 반영해 목표주가를 148만원에서 165만원으로 11.5% 높였다. 다만 메모리 수요 둔화 우려를 이유로 투자의견은 '보유'를 유지했다고 금융투자업계가 29일 전했다.
머니투데이는 29일 오전 9시10분 현재 SK하이닉스가 전날 대비 3.5% 오른 153만9000원에 거래되고 있다고 보도했다. 매체는 실적 성장과 주주환원 확대가 투자심리를 자극한 것으로 봤다.
확인된 사실
둘 이상의 출처가 교차 확인한 내용
SK하이닉스 실적 개선 흐름 보도
주장
단일 출처가 제기한, 교차 확인 전 주장
유안타증권, SK하이닉스 4분기 영업이익 118조원 초과 전망 제시 — 파이낸셜뉴스 증권
유안타증권 목표주가 330만원에서 370만원으로 12.1% 상향 — 파이낸셜뉴스 증권
유안타증권 투자의견 '매수' 유지 — 파이낸셜뉴스 증권
유안타증권 분석, HBM 등 메모리 가격 상승과 공급 부족 지속 및 내년 이후 생산 물량 판매처 확보 — 파이낸셜뉴스 증권
BNK투자증권 이민희 연구원 보고서, 목표주가 148만원에서 165만원으로 11.5% 상향 — 파이낸셜뉴스 증권
BNK투자증권 투자의견 '보유' 유지 — 파이낸셜뉴스 증권
SK하이닉스 153만9000원 거래, 전날 대비 5만2000원(3.5%) 상승(29일 오전 9시10분 기준) — 머니투데이
SK스퀘어 95만5000원 거래, 전날 대비 3만4000원(3.69%) 상승(29일 오전 9시10분 기준) — 머니투데이
머니투데이, SK하이닉스 실적 성장과 주주환원 확대가 투자심리를 자극한 것으로 봄 — 머니투데이
반대 근거
본문 주장과 대립하는 시각·반론
메모리 수요 둔화 우려, BNK투자증권 투자의견 '보유' 유지 근거
증권사별 투자의견 차이, 유안타증권 '매수' 대 BNK투자증권 '보유
빠진 관점
아직 확인되지 않았거나 보도에서 빠진 관점
메모리 가격 상승과 공급 부족 지속 전제의 실현 여부 검증 자료 부재
유안타증권 118조원 영업이익 전망의 산정 가정 미제시
SK하이닉스 측 공식 입장과 실적 발표 일정 미확인
SK스퀘어 주가 상승 요인 보도 미포함
증권사 목표주가 상향과 실제 주가 흐름의 연관성 검증 자료 부재
이런 정리를 매일 아침 메일로
댓글
회원 없이도 댓글 작성 가능 · 작성자 책임 · 권리침해 시 즉시 임시조치